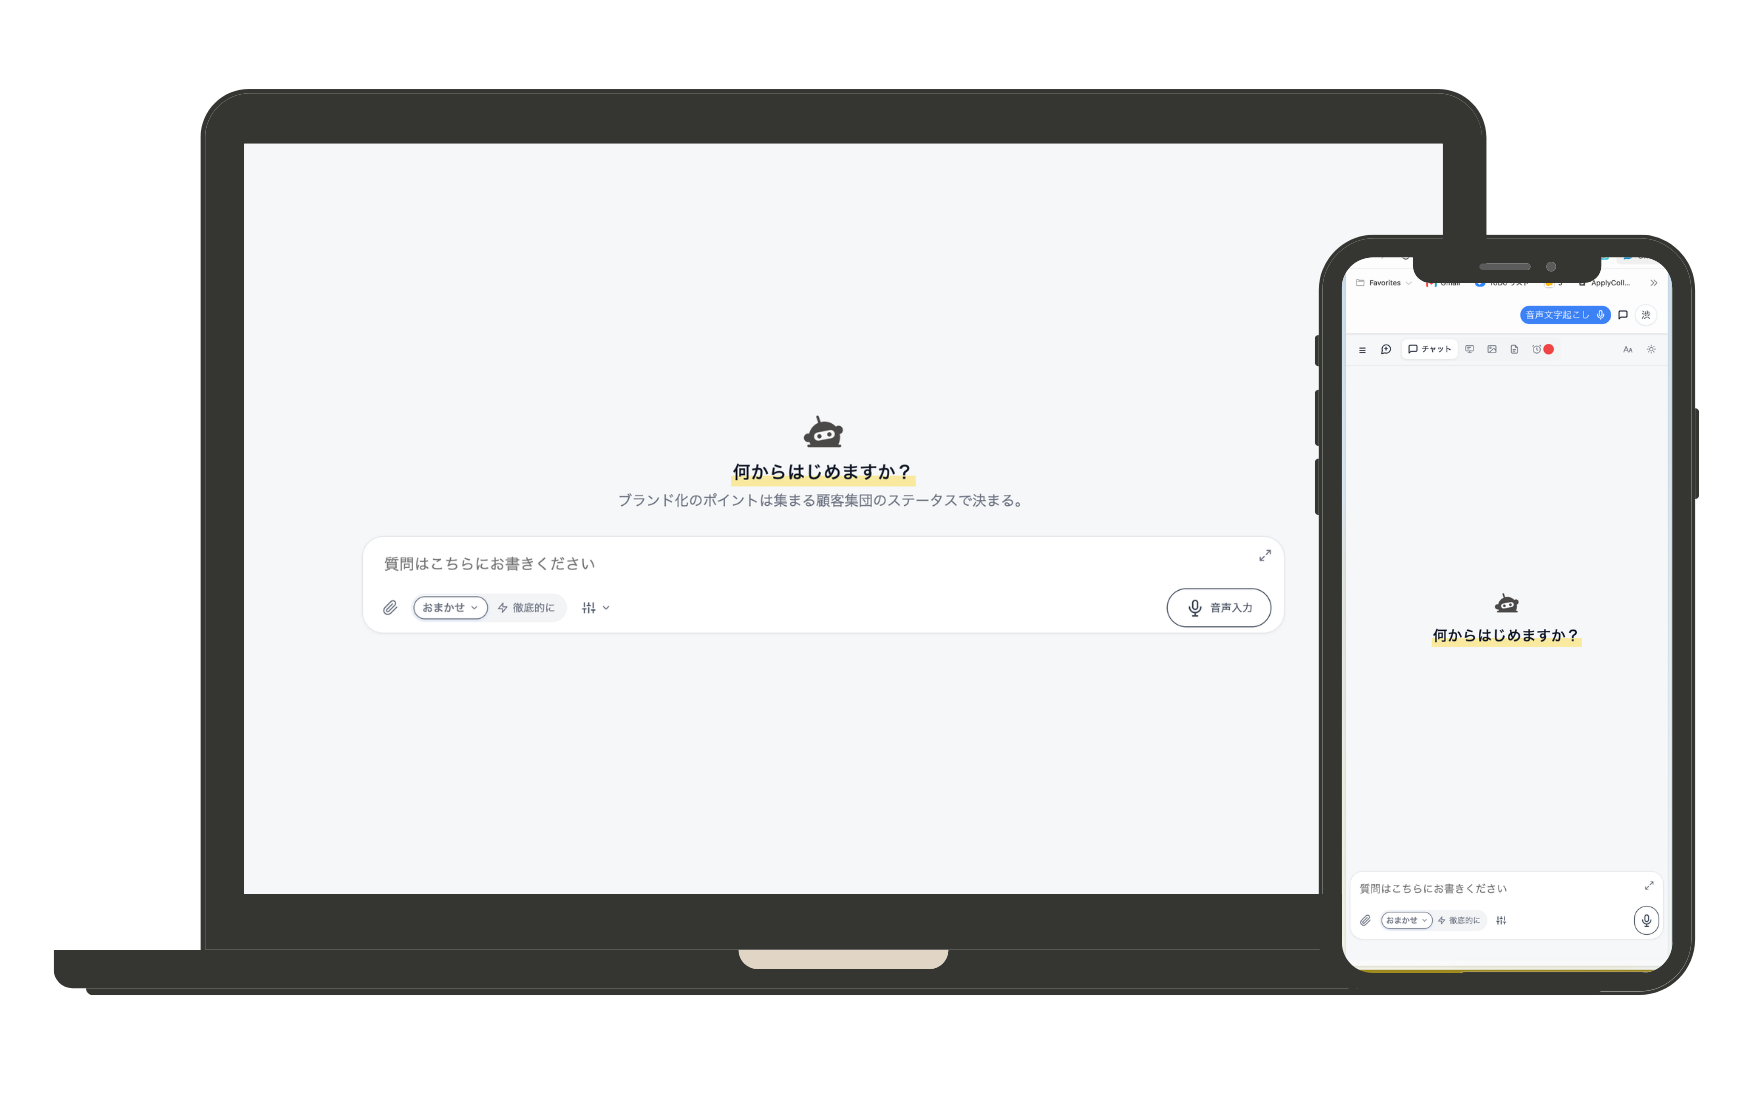
小さな会社のためのAIツール

相談相手がいない社長の、
"もう1人の右腕"。

相談相手がいない社長の、
"もう1人の右腕"。

相談相手がいない社長の、
"もう1人の右腕"。

人も時間も足りない。それでも判断は待ってくれない。耳あたりのいい正論ではなく、今日から動ける本音の打ち手を返すAIの参謀です。
値付け・集客・人の問題。難しい設定も専門用語もいりません。普段の会話のように話しかけるだけ。
今日から、一人で抱え込まない経営を。

Ai助に聞いてみた

経営の悩みに、こう答えました

質問従業員7名の食品卸をしています。冷蔵設備の入れ替えで1,500万円ほどの借入を考えているのですが、これまで日本政策金融公庫の小口の借入しか経験がなく、取引銀行に設備資金を相談するのは初めてです。相談に行く前に何を準備し、どのように話を進めればよいですか?

銀行への設備資金相談、何を準備すればいいか

要約

  • 最重要:公庫の小口融資と銀行の1,500万円の設備資金では、銀行が見る観点がまったく違います。決算書・試算表・見積書・返済計画の4点セットを事前に揃えることが第一歩です。
  • 次点:御社の規模と実績を考えると、いきなり銀行の「プロパー融資」(保証なしの直接融資)は狙わず、信用保証協会付き融資を軸に考えるのが現実的です。
  • 推奨アクション:まず取引銀行の担当者に電話やメールで「冷蔵設備の入れ替えで1,500万ほどの設備資金を検討している」と一報入れ、必要書類を確認したうえで資料を整えてから面談を申し込んでください。

何を準備するか

銀行が設備資金の相談で必ず見るのは「返せる根拠」です。公庫の小口融資は事業者の人柄や事業性を重視する傾向がありますが、銀行はより数字ベースで審査します。最低限、次を揃えてください。

  • 直近3期分の決算書(税務申告書一式):黒字か赤字か以上に、借入とキャッシュフローのバランスを見られます。
  • 直近の試算表(できれば当月分):決算から半年以上経っていると、今の状態を試算表で補う必要があります。
  • 資金使途の見積書:冷蔵設備の型番・金額が分かる見積書を、できれば2〜3社分。相見積もりがあると「妥当な金額か」を銀行が判断しやすくなります。
  • 返済計画・借入一覧:公庫からの残高と返済状況、月々の返済額を一覧にしておきます。既存の借入と合わせて返済負担率(年間返済額がキャッシュフローの何割か)を銀行は必ず計算します。
  • 事業計画・投資効果の説明:単に「設備が古くなったから」ではなく、入れ替えでどれだけ電気代が下がるか、廃棄ロスが減るか、稼働率が上がるかを数字で語れると審査の印象が大きく変わります。

話の進め方

いきなり「1,500万円借りたい」と切り出すのではなく、①事前に電話で「設備資金の相談をしたい、必要な資料を教えてほしい」と伝える、②指示された資料を揃える、③面談で事業計画と返済原資を説明する、という順番が自然です。「これまで公庫の小口しか経験がない」ことは隠さず伝えて構いません。むしろ担当者が説明の仕方を調整してくれます。

融資の形式については、プロパー融資と信用保証協会付き融資は銀行や信用金庫など民間の金融機関が行う融資の方法で、2つは金融機関のリスクの取り方が違うという点を押さえておくと話が早いです。事業実績の少ない中小企業や個人事業主が資金調達する場合には、まず金融機関からの融資が有力な選択肢となるとされますが、プロパー融資は信用保証協会付融資より審査条件が厳しく、実績の少ない企業では融資を断られる場合が多いのが実情です。従業員7名・銀行との取引実績がまだ薄い御社の場合、まずは信用保証協会付き融資での提案になる可能性が高いと見ておいてください。ただし保証協会付き融資を利用し続けると、プロパー融資への移行が難しくなる可能性があり、企業の信用力向上の機会を逃すリスクがある点も頭の片隅に置いておくとよいでしょう。

もう一つ、今の金利環境も踏まえておく必要があります。日銀は6月15・16日の金融政策決定会合で政策金利水準を1.00%に引き上げました。日本銀行が利上げに動くのは2026年後半と予想されるとの見方もあり、今後さらに金利が上がる局面です。変動金利で借りると数年後に返済負担が増える可能性があるため、固定金利か変動金利か、金利タイプの選択も面談で必ず論点にしてください。

洞察の裏側

正直なところ、銀行が一番知りたいのは「設備が古い」ことではなく「この投資でいくら儲かるようになるか」です。冷蔵設備の入れ替えによる電気代削減額、廃棄ロス削減額、故障による休業リスクの回避額を、大まかでも数字にして持っていくと、同じ1,500万円の相談でも銀行の受け止め方が変わります。この試算がないまま「壊れそうだから」で話すと、返済原資の説明が弱く見え、希望額から減額される可能性があります。

区分内容
推論箇所御社の規模から「プロパー融資より保証協会付きが現実的」と判断した部分
数値根拠政策金利1.0%への引き上げは実績値、投資効果の試算は御社の数字待ち(未検証)
要確認事項取引銀行が実際にどの保証制度・金利タイプを提示してくるか

これはAI自身の自己点検であり、正しさの保証ではありません。

まずは決算書と試算表、見積書の3点を手元に揃えることから始めましょう。

回答したAI: Claude Sonnet 5 / この回答例のページ
価格・原価2026-09-11
質問従業員3名でカフェを営んでいます。月によって利益が大きく変わるのですが、原価率はどんぶり勘定で、メニューごとの原価まではきちんと出せていません。食材のロスも毎日それなりに出ています。まず何から手をつけて、どのくらいの手間で管理できるようにすればよいですか?

利益が月ごとにぶれる原因を掴むには、全メニューを完璧に原価計算するより、「何が捨てられ、何が売れて、実際にどれだけ使われたか」を小さく毎日見える化することが先です。

3人カフェの原価・ロス管理

要約

最重要:最初の2週間は、食材ロスの記録主力10品の原価計算だけに絞ります。
次点:在庫は毎日数えず、週1回の主要食材だけで十分です。
推奨アクション:閉店後10分、週30分、月90分で回る仕組みにします。

月ごとの利益差は、食材原価だけが原因とは限りません。売上の増減、客単価、ドリンクとフードの売れ方の比率、廃棄、シフトの厚さなどが重なります。
ただし今の段階では、まず「仕入れ額=原価」と見るどんぶり勘定をやめることです。仕入れた月に使い切るわけではないため、これでは月ごとの利益が実態より大きくぶれます。

原価は、基本的に次で見ます。

> 実際に使った食材額 = 月初在庫 + 当月仕入 − 月末在庫

そのうえで、

> 原価率 = 実際に使った食材額 ÷ 売上 × 100

です。ここにロスも含まれます。つまり、ロスを別で記録すると「原価が高い」の中身が、売れた料理の原価なのか、捨てた損失なのかに分かれます。

最初に手をつける順番

1. ロスを毎日、金額ではなく“量と理由”で記録する
最優先です。閉店時に、廃棄・作りすぎ・期限切れ・落下・仕込み過多を1枚に書きます。

日付食材・商品数量理由概算原価
9/11サンド用パン4個売れ残り
9/11牛乳1本賞味期限
9/11スープ2杯分作りすぎ

最初から金額まで正確に出さなくて構いません。1週間後に見返したとき、同じ食材・同じ理由が繰り返されていれば、そこが利益を削っている場所です。

[実装方法]
記録欄は「食材名・量・理由」の3項目で始めます。閉店作業の担当者が、1日3〜10分で書ける量に限定してください。

[期待効果]
「ロスが多い」という感覚が、「パンが週○個」「スープが仕込み過多で週○杯」のように、発注量や仕込み量を変えられる情報になります。

[リスクと対策]
記録項目を細かくすると、忙しい日に必ず止まります。理由の選択肢は「売れ残り・期限・作りすぎ・ミス・その他」の5つで十分です。

[撤退基準]
2週間記録しても、ロス品目が散らばって傾向が出ないなら、全品記録はやめてください。金額の大きい食材、傷みやすい食材、仕込み品のみに対象を絞ります。

2. 全メニューではなく、主力10品だけ原価を出す
売上上位のメニュー、または原材料が高いメニューから10品です。たとえば、ランチ3品、スイーツ3品、ドリンク4品のように選びます。

1食分の原価は、次の形で計算できます。

> 1食原価 = 食材の仕入単価 ÷ 内容量 × 使用量

例として、牛乳1Lを300円で仕入れ、カフェラテ1杯に200ml使うなら、牛乳原価は
300円 ÷ 1,000ml × 200ml = 60円です。
ここへコーヒー豆、カップ、ふた、シロップなどを足して、その商品の材料原価を出します。

メニュー売価1食原価原価率見るべき点
カフェラテ牛乳量・包材
日替わりランチ主菜・副菜の量
ケーキ廃棄込みの歩留まり

ここで大事なのは、原価率の目標値を一律に決めないことです。集客用の看板商品は原価率が高くてもよく、利益を取る商品はドリンクや追加注文で設計します。
「全商品を同じ原価率にする」のは、カフェではむしろ危険です。

[実装方法]
レシピを「食材・使用量・仕入単価」の一覧にします。量はグラム、ml、個数のどれかに統一します。ひと皿の盛り付け量を決め、スタッフごとの差をなくします。

[期待効果]
値上げすべき商品、量を見直す商品、むしろもっと売るべき商品が分かります。特に、売れているのに利益が薄い商品を放置しなくなります。

[リスクと対策]
レシピ原価だけを見て安心すると危険です。試食、仕込みロス、盛り付けのばらつきはレシピ表に出ません。週1回、実際の使用量と売上を照らしてください。

[撤退基準]
10品を作っても、売上の大半を説明できないなら、対象の選び方が違います。販売数の多い商品に入れ替えます。

3. 在庫は週1回、“重要食材だけ”を数える
毎日棚卸しをする必要はありません。最初は以下に当てはまるものだけで十分です。

  • 単価が高い:コーヒー豆、肉、チーズ、バターなど
  • ロスが出やすい:牛乳、生クリーム、パン、葉物など
  • 使用量が利益を左右する:主菜、ソース、テイクアウト包材など

閉店後か開店前に、担当者が30分で数えられる範囲にします。「冷蔵庫の全品」ではなく、まず20品以内を目安にしてください。

4. 月次では“原価率”を3つに分けて見る
月末に見る数字は、1つの原価率だけでは足りません。

指標見る意味判断例
食材原価率食材使用の効率前月比で急上昇を確認
ロス額・ロス率捨てた利益品目・理由別に対策
メニュー別粗利売るほど残る額推したい商品を決める

粗利は、ひとまず次で十分です。

> メニュー別粗利 = 売価 − 1食あたりの材料原価

人件費や家賃までメニュー単位に無理に配賦(商品ごとに割り振ること)しなくて構いません。最初は「売ればどれだけ残るか」を掴む方が先です。

3人で無理なく回す運用

頻度作業所要時間担当の考え方
毎日ロス記録・売切れ記録10分以内閉店担当
週1回主要20品の在庫確認30分以内店主+1名
月1回原価率・ロス・主力品確認60〜90分店主

店主が全部抱えると続きません。
ただし、数字の最終確認と「発注量・仕込み量・価格を変える判断」は店主が持つべきです。記録は任せても、判断まで丸投げすると現場は「書くだけ」になり、改善につながりません。

先に決めるべきルール

  • パン、牛乳、仕込みスープなどは、発注上限を決める
  • 売切れが出ても、毎回追加仕込みしない
  • レシピと盛り付け量を、写真または計量で標準化する
  • ロス上位3品は、翌週に必ず発注量か仕込み量を変える
  • 値上げは最後ではなく、原価が崩れた商品から検討する

率直に言うと、最大の失敗は「管理のための管理」にしてしまうことです。数字を記録しても、発注・仕込み・価格のどれも変えなければ、忙しさだけ増えて利益は残りません。
逆に、ロス記録から毎週1つだけ運用を変えるなら、少人数店でも十分に改善します。

洞察の裏側

月ごとの利益変動の裏には、「原価が分からない」こと以上に、売上が少ない月にも同じ仕込み量・同じ人員配置で動いている問題が隠れている可能性があります。
ロス記録は食材管理のためだけでなく、曜日別・天候別・客数別に仕込み量を変えるための材料になります。利益を安定させる本丸は、原価率を下げることではなく、売上に合わせて仕込みと人の投入量を変えられる店にすることです。

信頼性セルフチェック

区分内容
推論箇所利益変動に仕込み量も影響すると推論
数値根拠(実績値/仮説値)作業時間は小規模店向けの目安
この提案の弱点POS売上や仕入データが未確認
要確認事項販売数、仕入先、ロスの多い食材
架空情報ありません

これはAI自身の自己点検であり、正しさの保証ではありません。

さらに詳しく答えるための確認

  • 月商のだいたいの範囲は、50万円未満・50〜150万円・150万円超のどれですか。
  • ロスが多いのは、パン類・乳製品・野菜・仕込み料理のどれですか。
  • レジやPOSで、メニューごとの販売数は確認できますか。
回答したAI: GPT-5.6 Terra / この回答例のページ
人材・採用2026-09-08
質問従業員6名の総菜製造販売です。これまでアルバイトだけでしたが、初めて正社員を1名採用しようと考えています。求人を出す前に、社内で決めておくべきことは何ですか。給与以外で見落としがちな点も知りたいです。

正社員を初めて雇うとなると、アルバイトのシフト管理とは別次元の「雇用責任」が発生します。求人票を出す前に決めておくべきことを整理しますね。初めての正社員採用は「アルバイトを1人増やす」のとは意味が違います。指揮系統と契約の土台をここで決めておかないと、後から揉めやすい領域です。

総菜製造業で正社員1名を初採用する前に決めること

要約

  • 最重要: 既存アルバイトとの指揮系統(誰の指示を聞くか)を先に決める
  • 次点: 就業場所・業務内容の「変更の範囲」を求人票に明記する義務が2024年4月から始まっている
  • 推奨アクション: 給与より先に「役割定義書」を1枚作る

1. 既存アルバイトとの力関係を整理する(最大の見落とし)
6名のアルバイトの中には勤続年数が長く、実質的に現場を仕切っている方がいるはずです。そこに新しい正社員が「上司」として入ると、指揮系統が曖昧なまま現場が混乱します。正社員に「製造リーダーとして指示を出す権限がある」と決めるのか、「当面はアルバイトと対等な立場で経験を積ませる」のかを、採用前に決め、既存アルバイトにも先に説明しておくべきです。ここを曖昧にしたまま入社させると、初日から浮いた存在になりかねません。

2. 業務内容の「変更の範囲」を明示する義務がある
令和6年4月1日以降、求人申込みを行う場合は、求人票に従事すべき業務の変更の範囲・就業場所の変更の範囲の明示が必要になっています。「変更の範囲」とは、雇入れ直後だけでなく、将来の配置転換など今後の見込みも含めた、締結する労働契約期間中での変更の範囲のことです。総菜製造だけなのか、将来的に販売・仕入れ・シフト作成まで任せるつもりがあるのかを、求人票を出す前に社内で言語化しておく必要があります。ここが曖昧だと、入社後に「こんな仕事は聞いていない」というトラブルの火種になります。

3. 衛生管理・品質管理の役割を誰に持たせるか
アルバイト中心の現場では、食品衛生責任者や品質チェックの役割が経営者に集中しがちです。正社員を「将来的にその役割を引き継ぐ人」と位置づけるのか、単純に製造要員として増やすのかで、求める人物像も教育計画も変わります。ここを決めずに求人票を書くと、応募者に伝わる「仕事の中身」がぼやけます。

4. 試用期間の条件
期間(多くは3〜6か月)、その間の給与や労働条件が本採用時と変わるか、本採用を見送る場合の判断基準を先に決めておきます。基準がないまま「なんとなく様子見」で進めると、後で契約解除しづらくなります。

5. 社会保険加入は前提として組み込む
正社員は原則として社会保険(健康保険・厚生年金)と雇用保険の加入対象になります。これはアルバイトの労務コストとは別枠で、給与とは別に会社負担分(概ね給与の15%前後)が発生する点を、求人を出す前に資金繰りの計算に入れておく必要があります。

6. 就業規則・服務規律の整備
常時使用する労働者が10人未満の事業所には作成義務はありませんが、正社員という「長く働く前提の人」を迎える以上、有給休暇の付与ルール、遅刻・欠勤の扱い、退職の申し出期限くらいは簡単な文書にしておくべきです。口約束のまま進めると、1人目の正社員が「基準」になってしまい、後々の採用にも影響します。

洞察の裏側

求人票の「業務内容」欄を丁寧に書くほど応募が減る、と誤解されがちですが、実際は逆です。パート集団の中に入る唯一の正社員という立場は、応募者から見ると「役割が見えにくい求人」に映りやすく、離職リスクが高い求人と敬遠されます。役割・権限・将来の伸びしろを具体的に書くことが、応募数より定着率を左右します。

信頼性セルフチェック

区分内容
数値根拠(実績値/仮説値)社会保険の会社負担割合「給与の15%前後」は一般的な目安(※仮説値、業種・都道府県で変動)
この提案の弱点貴社の組織構成(誰が現場を仕切っているか)を把握せずに書いているため、実態と異なる可能性がある
要確認事項就業規則作成義務の有無は、パート含む「常時使用する労働者」が10名を超えているかで変わる(現状6名なら義務なしの可能性が高いが要確認)

これはAI自身の自己点検であり、正しさの保証ではありません。

さらに詳しく答えるための確認

  • 正社員に任せたい業務は製造中心ですか、それとも将来リーダー職を想定していますか
  • 既存アルバイトの中に勤続の長い方はいますか
回答したAI: Claude Sonnet 5 / この回答例のページ
質問従業員7名の金属部品加工の会社です。受注は今もFAXと電話が中心で、届いた注文書を事務員が手書きの台帳に転記してから現場に紙で渡しています。転記ミスによる作り直しが月に何度か起きていて困っているのですが、現場はパソコンが苦手な社員が多く、いきなりシステムを入れるのは難しそうです。何から手をつければよいですか?

受注の転記ミス、何から手をつけるか

要約

  • 最重要:原因は「パソコンの有無」ではなく「転記が2回発生している」工程そのものです。まずは複写式伝票で転記回数を1回に減らすのが最短です。
  • 次点:デジタル化は「事務員だけが使う入口」と「現場に渡る紙の出口」を分ければ、現場の抵抗なく段階導入できます。
  • 推奨アクション:来月から複写伝票(受注受付欄+現場指示欄が1枚で2枚複写になるもの)に切り替え、3か月後にミス件数を比較してください。

いま起きているのは、FAX・電話→手書き台帳→現場用の紙、という二度書きの構造です。人間はどれだけ注意していても、同じ情報を2回書き写せば一定確率で誤記します。だから「もっと注意する」「ダブルチェックを増やす」という精神論では根本解決になりません。書く回数そのものを減らすことが先です。

① 複写式(ノーカーボン)伝票にする
[実装方法] 「受注受付欄」と「現場指示欄」を1枚にまとめた伝票を作り、複写で2枚同時に発生させます。FAX・電話を受けた時点で1回書けば、控え(台帳代わり)と現場渡し分が同時にできる形です。印刷会社に発注すれば数百枚単位で作成できます。
[期待効果] 台帳への転記という工程そのものが消えるため、ミスの発生機会が単純計算で半分になります。
[リスクと対策] 初期費用がかかります(※仮説値:ロットにより数千円〜数万円程度と推測されます。正確な金額は印刷業者への見積もりが必要です)。また運用ルールの変更に事務員の慣れが必要なので、最初の2週間は旧方式と並行運用すると安全です。
[撤退基準] 3か月運用してもミスの件数が変わらない場合、原因は転記ではなく「聞き取り段階(電話口での聞き間違い)」にある可能性が高く、次の手を検討し直します。

② 電話受注は「復唱+その場で伝票記入」を徹底する
[実装方法] 電話を受けながら台帳に書くのではなく、①の伝票にその場で直接記入し、数量・納期・仕様の3点だけは相手に復唱して確認します。
[期待効果] 聞き間違いによるミスをその場で防げます。
[リスクと対策] 繁忙時は復唱が省略されがちです。慣れてきた頃に形骸化するのが一番のリスクなので、「復唱した」というチェック欄を伝票に印刷しておくと習慣化しやすくなります。

③ デジタル化は「事務員だけが触る」形で入口だけ進める
[実装方法] 現場に渡すのは今まで通り紙のままにして、事務員が受注内容をExcelやスマホの表計算アプリに入力するだけの運用にします。現場は何も変わらないので抵抗が起きません。将来的にはFAX複合機のOCR(紙の文字を自動で読み取る機能)読み取りと連携させ、事務員の入力自体を減らす選択肢も出てきます。
[期待効果] 集計・過去の注文履歴の検索が楽になり、繁忙期の見込み管理にも使えるようになります。
[リスクと対策] 「デジタル化」を目的化すると現場の反発を招くので、あくまで①②が定着してから、事務員の負担軽減策として位置づけるのが安全です。

洞察の裏側

月に何度かの作り直しは、金額換算すると材料費・機械稼働時間・納期遅延リスクとして小さくない損失です。ここに「システム導入費」より先に「数百円の伝票代」で手を打てるという事実は、経営判断としてかなり優先度が高いはずです。

区分内容
数値根拠(仮説値)複写伝票の初期費用は業者見積もりなしの推測値です
要確認事項ミスの内容が数量・納期・仕様のどれに偏っているか未確認です

これはAI自身の自己点検であり、正しさの保証ではありません。

  • ミスの多くは数量・納期・仕様のどれが多いですか?
  • 1日あたりの受注件数はおおよそ何件くらいですか?
回答したAI: Claude Sonnet 5 / この回答例のページ
質問従業員5名で建設業の下請けをしています。当社は免税事業者のままなのですが、最近になって元請けから「インボイスの登録番号を教えてほしい」と言われるようになりました。登録すると消費税の納税が増えるので迷っています。登録すべきかどうかは、何を基準に判断すればよいですか?

元請けから急に登録番号を求められると、「税金を払うか、仕事を守るか」の二択に見えてしまいますが、実際は取引条件を数字で比べて決める問題です。

インボイス登録の判断基準

要約

  • 最重要:元請けが「登録がないと、単価・発注量・継続取引をどう扱うか」を書面で確認することです。
  • 次点:登録後の消費税負担を、一般課税・簡易課税で試算し、免税維持時の値引き・失注リスクと比べます。
  • 推奨アクション:今は登録申請を急がず、まず元請けとの条件確認と税額試算を同時に進めてください。

結論から言うと、売上の大半を数社の元請けに依存し、その元請けが「登録なしでは発注・単価に影響する」と明言するなら、登録の方向で考えるべきです。建設業の下請けでは、元請け側は課税事業者であることが多く、インボイスがない外注費は仕入税額控除(支払った消費税を自社の納税額から差し引く仕組み)が縮小されるためです。

ただし、元請けが登録番号を聞いてきたこと自体は、直ちに登録必須という意味ではありません。経理上の確認だけなのか、未登録なら単価改定・取引縮小を考えているのかで、答えは変わります。

まず見るべき3つの基準

判断基準登録寄りになる状況免税維持も検討できる状況
売上の集中度上位1~3社で売上の大半取引先が分散している
元請けの姿勢未登録なら発注減・値引き単価も発注も維持する
税負担との差額納税額より失注損が大きい値引き額が納税額より小さい
今後の方針元請け直・法人案件を増やす個人客・小規模先が中心
経理体制請求・証憑管理を回せる事務負担を吸収しにくい

判断の軸は、「消費税を払いたくない」ではなく、「登録しないことで失う粗利が、登録後の負担を上回るか」です。

元請けが未登録先への発注を続ける場合でも、2026年10月1日以降は、元請けが未登録事業者への支払いについて控除できる割合が、従来の80%から70%へ下がります。その後も段階的に縮小し、2031年10月以降は控除できなくなる予定です。つまり元請けにとって、未登録下請けを使うコストは年々上がります。(nta.go.jp)

たとえば税抜1,000万円の年間外注を御社に出している元請けなら、2026年10月以降、御社が未登録であることによる元請け側の控除減は、概算で年30万円です。

  • 売上消費税:1,000万円 × 10% = 100万円
  • 控除できない部分:100万円 × 30% = 30万円

これは元請けの実質コスト増です。元請けがその全額を値引きとして求めるとは限りませんが、交渉材料にはなります。なお、優越的な立場にある元請けが、協議なしに登録後も単価を据え置く、または著しく不利な単価を一方的に押し付けることは、独占禁止法・取適法上問題となるおそれがあります。登録要請そのものは可能でも、価格協議まで拒むことは別問題です。(jftc.go.jp)

登録した場合の税負担は、思ったより軽い場合もあります

御社がこれまで免税で、インボイス登録を機に課税事業者になるなら、条件を満たす場合、現在の経過措置である2割特例を使える可能性があります。これは納付税額を「売上にかかる消費税の2割」とするものです。適用できるのは、原則として2026年9月30日を含む課税期間までです。(nta.go.jp)

仮に、登録後の対象売上が税抜1,000万円で、2割特例が使えるとすると、

  • 売上消費税:1,000万円 × 10% = 100万円
  • 納付税額:100万円 × 20% = 20万円

という計算になります。
※これは売上がすべて標準税率10%、かつ2割特例の要件を満たす前提の概算です。

一方、2割特例の後は、建設業なら簡易課税(実際の材料費等ではなく業種別の一定率で計算する方法)も有力です。建設業は原則として第3種事業で、みなし仕入率は70%です。売上にかかる消費税の30%が納付額の目安になります。税抜1,000万円なら概算30万円です。簡易課税は原則2年間継続になるため、安易に選ぶのは危険ですが、材料費や外注費が少ない会社では一般課税より有利になりやすい方法です。(nta.go.jp)

ただ、ここに落とし穴があります。自社で材料を多く買い、登録済みの外注先にも多く発注している会社なら、実際の仕入税額を差し引く一般課税の方が、簡易課税より納税が少ない場合があります。建設業だから必ず「簡易課税で3%」と決め打ちしてはいけません。

いま取るべき交渉姿勢

元請けには、登録番号をすぐ返す代わりに、次のように確認するのがよいです。

> 現在、当社は免税事業者です。登録の可否を検討しておりますので、登録がない場合の発注継続、単価、登録が必要となる時期について、御社のご方針を確認させてください。登録する場合は新たな納税負担が生じるため、取引単価についても併せて協議をお願いしたいと考えています。

ここで大事なのは、「登録します」と先に約束しないことです。登録後は、登録日以後の消費税申告・納税が必要になります。また、現在の経過措置を使って登録した場合でも、原則として登録日から2年を経過する日の属する課税期間までは、登録をやめても免税事業者に戻れません。(e-tax.nta.go.jp)

2026年9月5日現在、免税事業者が希望日から登録するには、原則として登録希望日の15日前までに申請が必要です。たとえば2026年9月30日登録を希望するなら、遅くとも9月15日までの申請が目安です。登録して2割特例を狙う選択肢を残すなら、元請けとの確認を先延ばしにはできません。(nta.go.jp)

私ならこう判断します

御社のように従業員5名で下請け中心なら、私は次の基準で決めます。

  1. 上位3社の売上比率が70%超で、そのうち1社でも「未登録なら単価または発注に影響」と言う

登録を前提に、単価協議を始めるべきです。

  1. 元請けが「現状の単価・発注を維持する」と明言し、売上先も分散している

→ すぐ登録せず、免税維持の損得を半年ごとに見直す選択も合理的です。

  1. 登録するなら、まず2割特例が使えるかを確認し、その後の一般課税・簡易課税を比較する

登録判断と計算方法の選択は、別々に決めるべきです。

洞察の裏側

今回の本当の論点は、消費税そのものよりも、元請けに価格決定権を握られたまま登録することです。登録して納税負担だけ増え、単価が据え置かれれば、御社が制度対応コストを丸抱えします。先に「登録の有無」と「単価」をセットで協議する。ここを外すと、後から取り返しにくいです。

信頼性セルフチェック

区分内容
推論箇所元請けの本音は条件確認が必要
数値根拠(実績値/仮説値)1,000万円は説明用の仮説値
この提案の弱点決算月・材料外注比率で税額が変動
要確認事項法人か個人か、決算月、売上構成
架空情報ありません

これはAI自身の自己点検であり、正しさの保証ではありません。

さらに詳しく答えるための確認

  • 法人ですか、個人事業ですか。
  • 直近1年の税抜売上と、上位3社の売上比率を教えてください。
  • 材料費・外注費は、売上のおおよそ何%ですか。
回答したAI: GPT-5.6 Terra / この回答例のページ
販促・集客2026-09-05
質問従業員2名で美容室を営んでいます。新規のお客様は来てくださるのですが、2回目に来店される方が少なく、リピート率が3割ほどしかありません。予約は電話が中心で、来店後のご連絡は特にしていません。再来店を増やすには何から始めればよいですか?

2回目の来店で離れてしまうお客様が7割もいるのは、決して珍しいことではありません。ただ、そこに手を打たずに新規集客だけを続けているのは、正直かなりもったいない状態です。

リピート率3割、何から始めるか

要約

  • 最重要:3割という数字は業界平均並みで、危機的というより「伸びしろが大きい」段階。まずは「来店後の接点をゼロにしない仕組み」を作ることが最優先です。
  • 次点:予約が電話中心=顧客との接点が来店時の1回きりになっている。ここを埋めない限り、新規客をいくら増やしても同じ穴から流出し続けます。
  • 推奨アクション:会計時に次回予約をその場で取る運用を、今週から始めてください。

まず現状の位置づけを整理します

複数の業界データによると全国平均は新規顧客の約28.1%、既存顧客の約70.9%がリピーターとなる傾向があるとされています。つまり貴店の3割は、決して「異常に低い」わけではなく、多くの美容室が抱える平均的な壁です。ただし一般的には美容室のリピート率は30~40%と言われているようです。あくまで一般的な美容室の数字なので、高い所では80%を超える美容室も存在しますという情報もあり、上位店との差は大きく開いています。ここに手を打つ余地が十分にあるということです。

(※この業界平均値は複数の美容業界関連サイトが挙げている数字で、公的な統計として厳密に検証されたものではありません。参考値としてご覧ください。)

原因の仮説

電話予約のみ・来店後連絡なしという運用は、言い換えると「次回来店のきっかけを、完全にお客様の自発性任せにしている」状態です。多くの人は施術直後は満足していても、日常に戻ると「また電話して予約するのは面倒」「前回いつ行ったか忘れる」で次第に離れていきます。これは技術力の問題というより、接点設計の問題である可能性が高いです。

打ち手(優先順位順)

①会計時にその場で次回予約を取る
[実装方法] 会計・お見送りのタイミングで「次はいつ頃いらっしゃいますか」と声をかけ、その場で日時を仮押さえする。
[期待効果] お客様任せにせず、来店の意思決定を店側から作れる。追加コストはゼロ。
[リスクと対策] 押し付けがましく感じられる懸念があるため、「約1〜2ヶ月後に髪が伸びる頃、仮予約だけしておきますか」と負担のない言い方にする。
[撤退基準] 3ヶ月試して次回予約率(その場で予約が決まった割合)が2割未満なら、声かけの言い回し自体を見直す。

②来店後のフォローメッセージ
[実装方法] LINE公式アカウントなどを使い、来店当日〜翌日に「本日はありがとうございました」+自宅でのお手入れ方法や次回目安時期を送る。電話番号しか無い方にはSMSでも可。
[期待効果] 来店後の接点が「ゼロ」から「最低1回」に増え、忘れられる前に再接触できる。
[リスクと対策] 2名体制で運用負荷が増えるため、定型文+一部差し替えのテンプレート化が必須。全通完全個別対応は続きません。
[撤退基準] 導入後3ヶ月でリピート率の変化が全く見られなければ、送信タイミングや文面を見直す。

③来店周期のカルテ管理とリマインド
[実装方法] 前回施術内容と来店周期(何ヶ月ごとに来る方が多いか)を記録し、周期が近づいたお客様にだけリマインドを送る。
[期待効果] 全員一律ではなく「来るはずの時期に来ていない人」に絞って声をかけられるため、効率的。
[リスクと対策] 手作業での管理は2名体制だと続かないことが多く、予約システムやカルテ管理ツールの導入検討が前提になります。
[撤退基準] 導入・運用コストが月の追加売上見込みを上回るなら見送る。

洞察の裏側

新規集客に力を入れがちですが、実は新規客を1人増やすより、既存客のリピート率を上げる方が経営インパクトは大きいことが多いです。理由は単純で、新規集客にはクーポンサイト掲載料や割引などのコストがかかる一方、リピートしてもらう施策の多くは低コストだからです。今の「新規は来るがリピートしない」状態を放置すると、集客コストだけがかさみ続ける構造になってしまいます。

信頼性セルフチェック

区分内容
数値根拠(実績値/仮説値)業界平均リピート率(新規約3割・既存約7割)は複数の美容業界サイトが挙げる参考値で、公式統計ではありません
この提案の弱点2名体制での運用負荷を具体的に把握していないため、②③は貴店の実際の忙しさ次第で優先度が変わります
要確認事項現在の1日あたり施術客数、来店周期の目安(何ヶ月ごとが多いか)

これはAI自身の自己点検であり、正しさの保証ではありません。

まずは①だけでも今週から始められます。効果が出るまで焦らず、次は②の仕組み化を検討してみてください。

回答したAI: Claude Sonnet 5 / この回答例のページ
質問従業員9名の内装工事業です。売上は前年より増えているのに、材料の仕入れや職人さんへの支払いが先に出ていくため、月末の資金繰りがいつもぎりぎりです。工事代金の入金は完了の翌々月末で、手元の現金が増えている実感がありません。何から手をつければよいですか?

売上が伸びているのに月末だけ息が詰まるのは、仕事が足りないのではなく入金条件と支払条件の差を自社で立て替えている状態です。

内装工事業の資金繰りを立て直す順番

要約

  • 最重要:13週間の資金繰り表を作り、「いつ不足するか」を先に見える化する。
  • 次点:新規案件から、着工金・中間金・完了金へ請求条件を変える。
  • 推奨アクション:材料店・協力職人・金融機関と、支払サイトと運転資金枠を先回りで交渉する。

まず結論を言うと、経費削減より先に、案件ごとのお金の出入りを管理することです。
「工事完了の翌々月末入金」なら、完了日によっては入金まで約60〜90日あります。その間に材料費、外注費、給与、社会保険などが出ていくため、売上増ほど運転資金が必要になります。利益が出ていても、売掛金や在庫・材料に資金が滞留すれば、手元現金が不足することは珍しくありません。(legacy.sba.gov)

1. 今日着手するのは「13週間資金繰り表」です

月次の試算表だけでは遅いです。週単位で、13週間先までの口座残高を予測してください。

週ごとに入れる項目具体例
期首の預金残高実際の銀行残高
入金予定工事別・請求書別・入金予定日
材料支払発注済み分も含める
外注・職人支払協力業者別、締日・支払日別
給与・固定費給与、家賃、車両、税金等
週末残高期首+入金-支払

[実装方法]
事務担当者か社長が毎週同じ曜日に30分、更新します。工事台帳と請求予定、買掛・外注支払予定を一枚に集めるだけで十分です。会計ソフトの数字を待たず、未請求・未発注を含めた予定で作るのがポイントです。

[期待効果]
「今月末に足りない」ではなく、「5週間後に300万円足りないかもしれない」と早く分かります。早ければ、請求前倒し・支払交渉・融資相談の選択肢が残ります。

[リスクと対策]
予定を楽観的に置くと表が役に立ちません。入金は「請求予定」ではなく、先方が支払う確度の高い日付で入れてください。大型案件は遅延する前提で、1〜2週間後ろ倒しに置くくらいでちょうどよいです。

[撤退基準]
3週間続けても更新されない表なら、項目を減らしてください。完璧な表より、毎週更新される粗い表の方が経営には効きます。

2. 新規受注から「着工金」を標準にする

今後の案件は、原則として以下へ寄せるべきです。

タイミング請求の目安
契約・着工時30〜50%
中間出来高時30〜40%
完了・引渡し時残額

特に材料比率が高い案件は、材料発注前に着工金が入る契約にしないと、受注するほど資金が苦しくなります。元請けとの力関係で一律変更が難しくても、「材料先行案件のみ」「300万円超の案件のみ」など対象を絞れば交渉しやすくなります。

[実装方法]
見積書・注文書の支払条件を変え、営業時点で「資材確保と工程確定のため」と説明を統一します。既存先には、いきなり全件変更ではなく、新規案件・追加工事・特注材案件から始めます。

[期待効果]
利益率を変えずに、必要な立替資金を大きく減らせます。

[リスクと対策]
価格競争が強い取引先では失注リスクがあります。ただし、着工金を嫌がる案件を無条件で受け続けると、売上が増えるほど資金ショートに近づきます。失注を恐れて条件を飲むのではなく、案件別に「必要立替額」と「粗利」を見て受けるか決めるべきです。

3. 支払いを「入金より先に出る構造」から少し戻す

材料店には、支払サイトの延長や締日の見直しを相談してください。協力職人への支払いも、関係を壊さない範囲で「請求締め・支払日」を統一し、案件ごとのバラバラな支払いを減らします。売掛金の回収を早め、買掛金の支払いを適正に後ろへ置くことは、資金繰り改善の基本です。(sba.gov)

ただし、協力職人への支払いを一方的に遅らせるのは悪手です。人手不足の内装業では、資金繰りの改善額より「次に来てもらえない損失」の方が大きくなり得ます。交渉するなら、支払遅延ではなく、最初から守れる支払条件を合意することです。

4. 金融機関には「苦しくなってから」ではなく今行く

必要なのは、赤字補填の借入ではなく、売掛金の入金までをつなぐ運転資金枠です。金融機関には次の3点を持って相談してください。

  • 13週間資金繰り表
  • 売掛金一覧:取引先別・入金予定日別
  • 受注残と案件別の粗利見込み

金融機関も、売掛金・買掛金の管理資料を重視します。資金が尽きる直前より、返済原資と資金の谷が説明できる今の方が交渉しやすいです。(sba.gov)

洞察の裏側

今回の本当の課題は「現金が少ない」ことではなく、受注判断の時点で必要な立替資金を見ていないことの可能性が高いです。
これからは見積の承認時に、粗利だけでなく「着工から最終入金までに最大いくら現金を使う案件か」を必ず出してください。粗利が良くても、立替額が大きく回収が遅い案件は、9名規模の会社には危険です。

信頼性セルフチェック

区分内容
推論箇所資金不足の主因を支払・入金差と推定
数値根拠(実績値/仮説値)入金まで約60〜90日は条件から算出
この提案の弱点元請けが条件変更を拒む可能性
要確認事項月商、粗利率、月末支払額、借入残高
架空情報なし

これはAI自身の自己点検であり、正しさの保証ではありません。

さらに詳しく答えるための確認

  • 月商はおおよそいくらですか。
  • 月末前後に出る材料費・外注費・給与の合計はいくらですか。
  • 着工金や中間金を取れている案件は、今どれくらいありますか。
回答したAI: GPT-5.6 Terra / この回答例のページ

※ Ai助が実際に生成した回答をそのまま掲載しています。左右の矢印で過去の回答をご覧いただけます。

自分の条件で聞いてみる登録不要・1日10回まで

これまでの回答をすべて見る →

自分の質問で試してみる(登録不要・1日10回まで)→

「Ai助(アイスケ)」横型ロゴ とは

中小企業のビジネス支援に特化したAIツール。
日々の経営・業務に役立つ機能だけを厳選。
結果に直結します。

主要AIを1つに。もう「どれを使うか」で迷わない。

ChatGPT、Claude、GeminiなどをAi助ひとつに統合。個別契約のコストも、使い分けの手間も解消します。

AIにはそれぞれ得意分野があります。Ai助は、正確さが要る書類作成には正確性重視のモデルを、素早い相談には応答の速いモデルを——用途に応じて最適な一台を選び出します。

次々に出る新モデルを追いかける「AI疲れ」はもう終わり。常に最新版へ自動アップデートされるから、道具選びに頭を使わず、経営判断そのものに集中できます。

3つのAIチャット+
業務別に使えるAIツールだからコスパ良し

Ai助さえあれば他のAIツールは不要です。

ChatGPT,Claude,Geminiなど複数のAIが統合。
だから複数のAIツールを契約する必要なく、選ぶ手間も省けて何よりもお得です。
時間が取られやすい業務改善につながるAIツールが、普段の会話のように簡単に使えます。

Claude・ChatGPT・Gemini等の複数AIモデルとサービス画面

経営に特化した、社長の右腕。

補助金の申請書づくりも、SNSやブログの発信も、経営計画の壁打ちもAi助ひとつで。
「これ、誰に相談すればいいんだ」。ひとりで抱えてきた判断を、いつでもぶつけられる相手がここにいます。
面倒な書類作成の下書きから、言葉にしづらい経営の悩みまで。忖度なしの本音で、あなたの意思決定を支えます。

誰にも相談できなかった経営者の、対等な参謀。
それがAi助です。

補助金・競合分析・SNS運用・新規事業の活用シーン4分割

様々な経営課題に対応できる

補助金申請からSNS運用活用までを網羅

中小企業の経営に直結する機能のみを搭載したAi助は社長の右腕になります。
SNS投稿の効率化から補助金申請書の作成、新入社員教育のサポート、経営計画の相談、ブログ作成まで、企業経営に必要な幅広い業務をサポート。
横文字を使わずわかりやすい言葉で説明します。中小企業経営者の心強いパートナーとなるはずです。

忖度しない。嘘を隠さない。

経営者にとって、耳障りのいい嘘は一番高くつく。

多くのAIは、あなたに寄り添い、否定を避け、背中を押すように作られています。
Ai助は違います。おかしいと思えば「それは違います」とはっきり言う。あなたの右腕として、都合のいい相槌ではなく、本音の指摘を返します。

そして、AIも間違えます。だからAi助は、自分の回答の怪しい部分を自分で点検し、正直に末尾へ記載します。
隠さないから、安心して任せられる。それがAi助です。

起業予定者・経営者・小規模事業者のターゲット層イラスト

起業準備から
実際の経営にも使える

ひとり起業から小規模事業者まで幅広く対応可

起業から事業者まで。中小企業に特化した回答が可能。
実務経験にもとづいた経営ノウハウが満載です。
その企業の特色やチーム人数に合わせたAi助の機能調整も可能で、規模や予算などについても柔軟に対応ができます。

起業予定者・経営者・小規模事業者のターゲット層イラスト
5人のビジネスチームと市場分析ミーティング画面

日本企業のための、実践アドバイス型AI

全国の中小企業を支えてきた30年以上のコンサルティング知見をベースに設計。だからAi助の答えは、教科書的な一般論では終わりません。

日本企業の商習慣・制度・現場を前提にしているからこそ、「明日から何をすればいいか」まで具体的に示します。

「で、結局どうすれば?」——その一歩先まで踏み込むのが、Ai助のアドバイスです。

5人のビジネスチームと市場分析ミーティング画面

専門家がいつでもどこでも
即座に集結

AIが実現する理想の経営会議

経営に革新をもたらす仮想ミーティング機能。
市場分析の専門家から業界のエキスパートまで、5人の仮想コンサルタントがリアルタイムで議論を展開。

複数の視点から導き出される解決策で、経営品質の飛躍的に向上させます。
経験や勘のみではなく、データに基づいた確かなをアドバイスを実現します。

動画でみる

Ai助でできること。

Ai助での補助金申請も、SNS発信も、経営相談も。実際の画面ですぐわかる

「文章で読むより、動いている画面を見た方が早い」。そんな方のために、主な機能を実演でご紹介しています。

Ai助は日々アップデートを重ねています。新しい機能が加わるたびに動画も更新されるので、まずは最新版をご覧ください。

お客さまに聞きました

「Ai助(アイスケ)」横型ロゴ を選んだ理由

さまざまな​業種の​方に利用いただ​いています。
Ai助をご利用のお客様に、感想を​おうかが​いしました。

「資金や時間が限られている
自分にちょうどいい。
時間に制約がなくいつでも
相談できるので安心できる」

カフェみっとん代表
我妻さやか様

「もう一人スタッフが
増えたような感覚。
営業初心者でも
大企業との契約も成功」

デザイナー・商品販売
岡部圭子様

「他のAIはもう使っていない。
痒い所に手が届く
中小企業・フリーランスには
必須のAIツール」

Webマーケティング・営業
大木翔吾

FAQ

よくある質問

AIを使ったことがありませんが、大丈夫ですか。

大丈夫です。特別な聞き方は要りません。「売上が落ちている」「補助金を取りたい」と、そのまま話しかけてください。足りない情報はAi助のほうから尋ねます。答えも、横文字を使わずわかりやすい言葉でお返しします。

ChatGPTやGeminiを使っています。何が違うのですか。

3つ違います。①中小企業の現場を30年見てきた視点で答えます。②主要なAIを1つにまとめているので、どれを使うかで迷いません。③おかしいと思えば「それは違います」とはっきりお伝えします。

入力した内容が、外に漏れることはありませんか。

入力された内容をAIの学習に使わない設定を標準で適用しています。会話の記録は国内で管理しています。取引先や社内の数字も、安心してご相談ください。

30日の無料期間中にやめたら、料金はかかりますか。

かかりません。期間中に解約いただければ、お支払いは発生しません。解約のお手続きも、画面から数分で完了します。

どのプランを選べばよいですか。

迷われたら、まずProからお試しください。ひとりで手を動かすことが多い方はPro、人と会う・話す時間が長い方はPro+、経営判断の相談相手が欲しい方はProMaxが向いています。あとから変更できます。

「忖度しない」とは、厳しいことを言われるのですか。

否定するためではなく、損をさせないためにお伝えします。よい点は認めたうえで、危ないところは危ないと申し上げます。また、自分の回答の怪しい部分も自分で点検し、正直に末尾へ記載します。